

Allo Bank
oleh PT. ALLO BANK INDONESIA Tbk
4,1
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,1
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
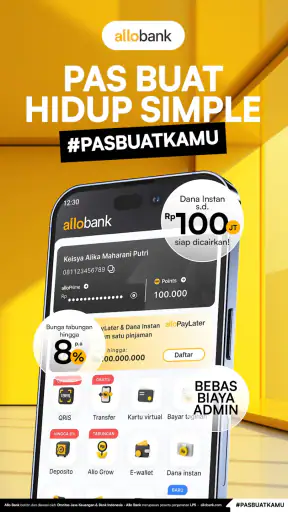
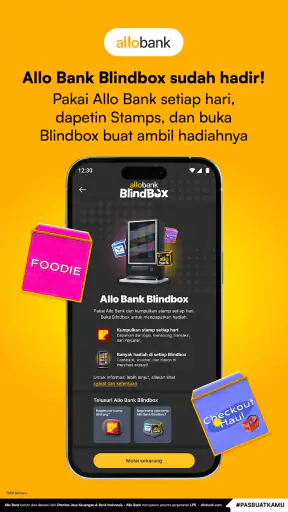
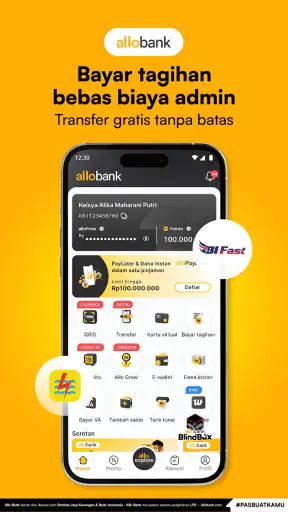
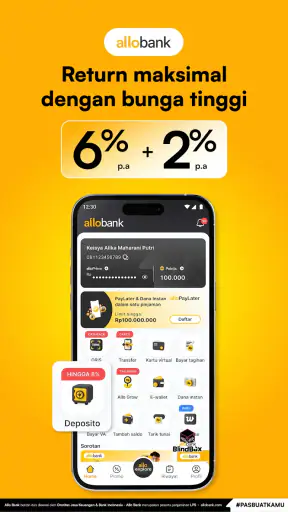
 Analisis oleh Getfullapps
Saya memakai Allo Bank sebagai aplikasi keuangan untuk kebutuhan yang ingin saya selesaikan dari satu tempat, bukan sekadar untuk melihat saldo. Kesan pertama saya cukup jelas: aplikasinya ditujukan untuk orang yang ingin mengelola aktivitas perbankan lewat ponsel dengan alur yang praktis. Karena gratis dan memiliki rating usia 3+, aplikasi ini terasa mudah didekati oleh banyak pengguna, termasuk orang yang baru mulai membiasakan diri memakai layanan bank digital.
Yang membuat saya tertarik adalah posisinya sebagai aplikasi dari PT. ALLO BANK INDONESIA Tbk yang sudah digunakan secara luas. Di Google Play, Allo Bank tercatat memiliki lebih dari 10 juta pemasangan, dengan rata-rata rating 4,1 dari sekitar 69 ribu penilaian dan 46 ribu ulasan. Angka tersebut tidak otomatis berarti pengalaman semua orang akan sama, tetapi cukup menunjukkan bahwa aplikasi ini sudah melewati tahap percobaan kecil dan dipakai oleh banyak tipe pengguna.
Alur dasar yang paling masuk akal untuk penggunaan harian
Dalam penggunaan sehari-hari, saya menyarankan memulai dari kebiasaan sederhana: membuka aplikasi saat memang perlu memeriksa kondisi rekening, menyelesaikan transaksi, lalu menutupnya setelah memastikan aktivitas selesai. Pola ini terdengar biasa, tetapi membantu menghindari kebiasaan membuka aplikasi berulang kali tanpa tujuan. Untuk aplikasi keuangan, alur yang rapi lebih berguna daripada sekadar banyaknya menu.
Saya biasanya membayangkan tiga kebutuhan utama. Pertama, mengecek apakah saldo cukup sebelum membayar sesuatu. Kedua, memastikan transaksi yang baru dilakukan sudah tercatat. Ketiga, meninjau kembali aktivitas keuangan agar pengeluaran tidak terasa samar. Allo Bank cocok dijadikan titik awal untuk kebiasaan tersebut karena fungsi utamanya memang berada di ranah keuangan, bukan hiburan atau jejaring sosial.
Contoh yang realistis adalah ketika saya hendak membayar makan siang, membeli kebutuhan rumah, atau menyelesaikan pembayaran rutin. Saya membuka aplikasi sebelum transaksi untuk memastikan dana tersedia, melakukan proses yang diperlukan, lalu memeriksa kembali catatan setelahnya. Langkah terakhir sering dilewati, padahal di situlah saya bisa mengetahui apakah transaksi berhasil, tertunda, atau perlu ditindaklanjuti.
Untuk pengguna baru, saya tidak menyarankan langsung mencoba semua bagian aplikasi secara acak. Lebih baik mengenali halaman utama, memahami tempat saldo dan aktivitas ditampilkan, lalu membiasakan diri mencari fungsi yang paling sering dipakai. Dengan begitu, penggunaan berikutnya menjadi lebih cepat tanpa harus mengandalkan ingatan yang belum terbentuk.
Kebiasaan paling penting adalah memeriksa hasil transaksi, bukan hanya menekan tombol konfirmasi. Pada aplikasi keuangan, bukti bahwa sebuah tindakan sudah selesai biasanya lebih penting daripada tampilan prosesnya. Saya juga akan menyimpan waktu khusus untuk meninjau aktivitas, misalnya setelah beberapa transaksi, agar kesalahan kecil tidak menumpuk.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Siapa yang paling terbantu
Allo Bank paling cocok untuk pengguna yang ingin memindahkan sebagian besar rutinitas perbankan ke ponsel. Mahasiswa, pekerja kantoran, pemilik usaha kecil, dan keluarga yang ingin memantau transaksi dari perangkat sendiri dapat memperoleh manfaat dari pola penggunaan yang teratur. Aplikasi ini juga masuk akal bagi orang yang tidak ingin sering berpindah antara banyak kanal hanya untuk kebutuhan perbankan dasar.
Saya melihat manfaat khusus bagi pengguna yang senang membuat rutinitas. Misalnya, seseorang yang selalu memeriksa saldo sebelum berbelanja dan meninjau aktivitas pada malam hari akan lebih mudah mendapatkan kendali atas uangnya dibanding orang yang hanya membuka aplikasi saat panik mencari transaksi tertentu.
Namun, ini bukan pilihan yang otomatis tepat untuk semua orang. Jika Anda lebih nyaman datang ke kantor cabang, berbicara langsung dengan petugas, atau melakukan banyak urusan melalui layanan fisik, aplikasi seperti ini mungkin terasa kurang sesuai sebagai kanal utama. Begitu juga bagi pengguna yang hanya membutuhkan rekening untuk satu tugas sangat spesifik dan tidak ingin mengubah kebiasaan perbankan yang sudah berjalan.
Pengaturan yang layak diperiksa sejak awal
Saya menyarankan pengguna baru tidak terburu-buru melakukan transaksi sebelum memahami pengaturan dasar perangkat dan akun. Pastikan nomor ponsel yang digunakan tetap aktif, perangkat tidak mudah dipinjamkan kepada orang lain, dan metode keamanan yang diminta aplikasi dapat diakses tanpa hambatan. Ini bukan langkah yang menarik, tetapi justru menentukan apakah penggunaan harian terasa lancar atau penuh gangguan.
Periksa juga cara aplikasi menampilkan pemberitahuan transaksi. Pemberitahuan yang terlalu ramai dapat membuat informasi penting tenggelam, sedangkan pemberitahuan yang tidak diperhatikan membuat kita terlambat menyadari aktivitas. Saya lebih suka menjadikan notifikasi sebagai sinyal untuk melakukan pemeriksaan, bukan sebagai satu-satunya bukti bahwa transaksi telah selesai.
Aspek lain yang sering dilupakan adalah kesiapan koneksi internet. Aplikasi keuangan membutuhkan komunikasi yang stabil ketika memuat saldo atau menyelesaikan proses. Jika jaringan sedang berpindah-pindah, saya akan menghindari menekan tombol berulang kali. Menunggu sebentar dan memeriksa status transaksi lebih aman daripada mengulangi perintah karena layar terasa lambat.
Pengguna juga sebaiknya memperhatikan versi aplikasi yang terpasang. Versi yang tercantum saat ini adalah 1.54.27, dengan kebutuhan minimum Android 8.0. Bagi saya, informasi ini penting ketika aplikasi terasa tidak berjalan sebagaimana mestinya. Sebelum menyimpulkan bahwa layanan bermasalah, saya akan memastikan sistem operasi perangkat masih mendukung dan aplikasi telah diperbarui melalui kanal resmi perangkat.
Karena aplikasi keuangan menyimpan akses yang sensitif, saya tidak menyarankan memasang versi dari sumber yang tidak jelas. Gunakan perangkat yang memang Anda kendalikan, hindari membagikan kode keamanan, dan jangan menganggap layar ponsel yang terkunci sebagai perlindungan sempurna jika kredensial masih mudah diketahui orang lain.
Pengaturan yang membantu mengurangi kesalahan
Saya juga akan memeriksa apakah nama rekening, nomor ponsel, dan informasi pribadi yang ditampilkan sudah benar sebelum mengandalkan aplikasi untuk transaksi rutin. Kesalahan identitas tidak selalu terlihat saat kita sedang terburu-buru. Membaca ulang detail penerima atau tujuan transaksi adalah kebiasaan kecil yang jauh lebih berguna daripada mengandalkan kecepatan.
Untuk ponsel yang dipakai bersama anggota keluarga, saya menyarankan membuat batas yang jelas. Jangan membiarkan orang lain menggunakan perangkat dalam keadaan akun masih terbuka. Jika Anda berganti ponsel, lakukan perpindahan dengan tenang dan pastikan akses pada perangkat lama tidak tertinggal. Langkah ini terasa merepotkan hanya sekali, tetapi mengurangi risiko kebingungan setelahnya.
Hal lain yang patut diperhatikan adalah ruang penyimpanan dan kondisi perangkat. Aplikasi perbankan yang berjalan di ponsel terlalu penuh, lambat, atau sering mematikan aplikasi di latar belakang dapat membuat pengalaman terasa tidak konsisten. Tidak semua masalah berasal dari Allo Bank; kadang sumbernya adalah perangkat yang sudah terlalu berat menjalankan banyak aplikasi.
Saya tidak akan mengaktifkan atau mengubah sesuatu hanya karena terlihat tersedia. Setiap pengaturan sebaiknya dikaitkan dengan kebutuhan nyata: apakah saya ingin menerima pemberitahuan, apakah perangkat ini aman, dan apakah saya memahami konsekuensinya. Pendekatan ini membuat aplikasi lebih mudah dikendalikan daripada sekadar mengikuti semua permintaan tanpa membaca.
Pola cepat untuk pengguna yang sudah terbiasa
Setelah alur dasar dikuasai, kecepatan biasanya datang dari urutan yang konsisten, bukan dari menekan banyak tombol. Saya akan membuka aplikasi dengan tujuan yang sudah jelas, langsung menuju bagian yang diperlukan, lalu memeriksa hasilnya. Jika saya hanya ingin mengecek saldo, saya tidak perlu menghabiskan waktu menjelajahi menu lain. Jika saya ingin meninjau transaksi, saya fokus pada aktivitas yang baru terjadi.
Trik yang cukup efektif adalah membuat urutan pribadi untuk setiap kebutuhan. Urutan untuk pembayaran berbeda dari urutan untuk pemeriksaan saldo, dan urutan untuk meninjau aktivitas berbeda dari keduanya. Dengan pengulangan, saya tidak lagi mencari-cari fungsi secara acak. Ini juga mengurangi kemungkinan memilih menu yang salah ketika sedang terburu-buru.
Saya menyarankan mengelompokkan pemeriksaan keuangan pada waktu tertentu. Misalnya, sebelum berbelanja saya mengecek dana yang tersedia, kemudian setelah transaksi selesai saya memastikan catatannya muncul. Pada akhir hari, saya meninjau kembali aktivitas penting. Pola ini lebih sehat daripada memeriksa saldo setiap beberapa menit, tetapi tetap memberi cukup kendali atas uang yang bergerak.
Untuk kebutuhan berulang, catat sendiri langkah yang sering dipakai jika Anda masih mudah lupa. Catatan itu tidak perlu berisi informasi rahasia; cukup urutan umum seperti membuka aplikasi, memilih fungsi, memeriksa detail, dan memastikan status. Setelah beberapa kali, pola tersebut akan menjadi otomatis.
Kecepatan yang aman selalu berarti lebih sedikit pengulangan, bukan lebih sedikit pemeriksaan. Menekan tombol konfirmasi dua kali karena tidak yakin justru dapat menambah kebingungan. Saya lebih memilih menunggu layar berubah, membaca pesan yang muncul, lalu memeriksa aktivitas sebelum melakukan tindakan berikutnya.
Menghadapi transaksi yang terasa tertunda
Salah satu situasi yang sering membuat pengguna gelisah adalah ketika proses tidak langsung memberikan kepastian. Dalam kondisi seperti itu, saya tidak akan segera mengulang transaksi. Pertama, saya memeriksa apakah koneksi kembali stabil. Setelah itu, saya mengecek aktivitas atau saldo untuk melihat apakah tindakan awal sudah tercatat. Baru jika statusnya jelas belum selesai, saya mempertimbangkan langkah berikutnya.
Pola ini sangat penting ketika menggunakan jaringan seluler yang tidak stabil atau berpindah dari Wi-Fi ke data seluler. Pengulangan tanpa pemeriksaan dapat membuat pengguna tidak yakin berapa kali tindakan sudah dikirim. Aplikasi keuangan sebaiknya dipakai dengan ritme yang sabar, terutama untuk transaksi yang tidak mudah dibatalkan.
Saya juga menyarankan menyimpan kebiasaan mencatat waktu transaksi besar atau penting. Catatan sederhana di aplikasi catatan ponsel membantu ketika saya perlu mencocokkan aktivitas. Jangan menulis kode keamanan atau informasi rahasia; cukup catat konteks umum dan waktu agar pencarian lebih mudah.
Membandingkan dengan cara perbankan biasa
Dibandingkan datang ke kantor cabang, Allo Bank menawarkan kenyamanan yang jelas bagi orang yang lebih sering membawa ponsel daripada mengunjungi lokasi layanan. Saya bisa membangun rutinitas pemeriksaan tanpa menyesuaikan diri dengan perjalanan. Namun, kenyamanan digital juga berarti saya harus lebih bertanggung jawab menjaga perangkat, koneksi, dan informasi akses.
Dibandingkan aplikasi dompet digital, aplikasi bank biasanya lebih masuk akal bagi pengguna yang ingin menjadikan rekening sebagai pusat pengelolaan uang, bukan hanya tempat menyimpan saldo untuk transaksi cepat. Dompet digital sering terasa praktis untuk kebutuhan kecil, tetapi pilihan terbaik bergantung pada kebiasaan, tujuan rekening, dan layanan yang paling sering digunakan.
Jika Anda sudah sangat nyaman dengan aplikasi bank lain, alasan berpindah seharusnya bukan sekadar karena tampilan baru. Pertimbangkan apakah Allo Bank benar-benar membuat alur harian Anda lebih sederhana. Bagi saya, aplikasi ini lebih bernilai ketika dipakai secara konsisten untuk kebiasaan tertentu, bukan ketika dipasang lalu jarang dibuka.
Batasan yang perlu dipahami sebelum menjadikannya aplikasi utama
Pengalaman menggunakan aplikasi keuangan tetap bergantung pada perangkat dan lingkungan pengguna. Ponsel lama, ruang penyimpanan yang hampir penuh, koneksi tidak stabil, atau sistem keamanan perangkat yang bermasalah dapat mengganggu proses. Karena itu, saya tidak akan menilai aplikasi hanya dari satu sesi yang berlangsung buruk tanpa memeriksa faktor-faktor tersebut.
Ketergantungan pada ponsel juga menjadi batas nyata. Jika baterai habis, perangkat rusak, nomor tidak aktif, atau pengguna kehilangan akses ke perangkat, rutinitas digital dapat terhenti. Saya menyarankan tetap mengetahui cara mendapatkan bantuan melalui kanal resmi dan menjaga informasi pemulihan dengan aman, tanpa menyimpan detail sensitif di tempat yang mudah dibaca orang lain.
Pengguna yang memerlukan interaksi tatap muka untuk hampir semua urusan mungkin akan merasa aplikasi ini tidak cukup sebagai pengganti layanan langsung. Saya juga tidak akan merekomendasikannya sebagai satu-satunya pilihan jika seluruh aktivitas keuangan Anda bergantung pada satu perangkat tanpa rencana cadangan. Kenyamanan sebaiknya tidak berubah menjadi ketergantungan yang rapuh.
Jumlah pengguna dan penilaian yang besar memang memberi gambaran bahwa aplikasi ini dikenal luas, tetapi rating rata-rata 4,1 tetap menunjukkan bahwa pengalaman pengguna bisa beragam. Saya membaca hal itu sebagai pengingat untuk menilai aplikasi berdasarkan kebutuhan pribadi: apakah alurnya mudah dipahami, apakah perangkat saya mendukung, dan apakah saya siap menjaga keamanan akses.
Untuk anak-anak, label usia 3+ tidak berarti mereka dapat memakai layanan perbankan tanpa pendampingan. Orang dewasa tetap perlu mengatur penggunaan perangkat dan memastikan tidak ada transaksi yang dilakukan tanpa pemahaman. Penilaian usia lebih tepat dipandang sebagai klasifikasi konten aplikasi, bukan izin untuk menyerahkan kendali keuangan kepada pengguna yang belum siap.
Perlukah langsung memasang dan menggunakannya?
Jika Anda mencari aplikasi keuangan gratis untuk mengelola kebutuhan perbankan dari ponsel, Allo Bank layak dipertimbangkan. Saya akan memasangnya pada perangkat yang aman, memastikan sistem operasi memenuhi syarat minimum, lalu memulai dari alur paling sederhana. Jangan jadikan banyaknya fitur sebagai alasan untuk mencoba semuanya sekaligus; manfaat terbesar datang dari penggunaan yang teratur dan mudah diawasi.
Saya akan menyarankan aplikasi ini kepada orang yang menginginkan rutinitas digital yang praktis, bersedia menjaga keamanan perangkat, dan tidak keberatan memeriksa detail transaksi sendiri. Saya akan lebih berhati-hati merekomendasikannya kepada pengguna yang jarang memperbarui aplikasi, sering mengganti nomor, atau tidak nyaman menyelesaikan masalah melalui kanal digital.
Dalam penilaian saya, kekuatan Allo Bank bukan hanya pada fakta bahwa ia dapat dipasang gratis, melainkan pada peluang untuk membangun kebiasaan keuangan yang lebih tertib. Dengan urutan kerja yang konsisten, pengaturan yang diperiksa sejak awal, dan sikap sabar ketika koneksi bermasalah, aplikasi ini dapat menjadi alat harian yang masuk akal.
Putusan saya: Allo Bank cocok untuk pengguna yang ingin perbankan digital terasa rutin, cepat, dan tetap berada dalam kendali mereka sendiri. Saya tidak menganggapnya sebagai solusi ajaib untuk semua kebutuhan keuangan, tetapi sebagai alat yang berguna ketika dipakai dengan disiplin. Versi 1.54.27 dan dukungan minimum Android 8.0 membuatnya mudah dipertimbangkan oleh banyak pengguna Android, sementara status gratis menghilangkan hambatan awal untuk mencoba.
Pada akhirnya, saya akan menilai keberhasilannya dari satu pertanyaan sederhana: apakah setelah beberapa minggu saya lebih mudah memahami uang yang masuk dan keluar? Jika jawabannya ya, Allo Bank sudah menjalankan peran pentingnya. Jika tidak, mungkin masalahnya bukan hanya aplikasi, melainkan alur keuangan yang belum disesuaikan dengan kebiasaan pribadi atau kebutuhan yang sebenarnya lebih cocok ditangani melalui layanan lain.
Kelebihan
- Pembukaan rekening dapat dilakukan sepenuhnya melalui aplikasi.
- Tampilan aplikasi sederhana dan mudah dipahami pengguna baru.
- Transfer dan pembayaran bisa dilakukan tanpa perlu datang ke kantor cabang.
- Tersedia promo serta cashback untuk transaksi tertentu.
- Fitur keamanan seperti PIN dan verifikasi membantu melindungi akun.]
- contras:[
Kekurangan
- Ketersediaan promo dan cashback dapat berubah sewaktu-waktu.
- Beberapa layanan mungkin memerlukan koneksi internet yang stabil.
- Tidak semua kebutuhan perbankan tersedia selengkap bank konvensional.
- Pengguna tetap perlu memeriksa biaya layanan pada transaksi tertentu.
- Layanan bantuan bisa lebih lambat saat terjadi lonjakan permintaan.
FAQ untuk Allo Bank
Apa itu Allo Bank dan layanan apa saja yang tersedia di dalamnya?
Allo Bank adalah aplikasi perbankan digital yang memungkinkan pengguna mengelola kebutuhan finansial melalui ponsel. Setelah membuat rekening, pengguna dapat memeriksa saldo dan mutasi, melakukan transfer, membayar tagihan, membeli pulsa atau paket data, serta menggunakan fitur pembayaran yang tersedia. Layanan dan fitur dapat berubah sesuai kebijakan bank, wilayah, serta status verifikasi akun.
Bagaimana cara membuka rekening Allo Bank dan apa saja syaratnya?
Pembukaan rekening umumnya dilakukan langsung dari aplikasi tanpa harus datang ke kantor cabang. Pengguna perlu menyiapkan nomor ponsel aktif, alamat email, serta dokumen identitas seperti KTP elektronik. Proses verifikasi biasanya mencakup pengambilan foto dokumen dan swafoto. Pastikan data yang dimasukkan sesuai identitas resmi dan gunakan koneksi internet yang stabil agar proses berjalan lancar.
Apakah Allo Bank aman digunakan untuk menyimpan uang dan bertransaksi?
Allo Bank menyediakan fitur keamanan seperti PIN, kode OTP, verifikasi identitas, dan perlindungan akses pada perangkat. Namun, keamanan akun juga bergantung pada kebiasaan pengguna. Jangan pernah membagikan PIN, OTP, kata sandi, atau kode verifikasi kepada siapa pun, termasuk pihak yang mengaku sebagai petugas bank. Unduh aplikasi hanya dari toko aplikasi resmi dan segera hubungi layanan bantuan jika menemukan aktivitas mencurigakan.
Apakah ada biaya administrasi atau biaya transaksi di Allo Bank?
Biaya penggunaan Allo Bank dapat berbeda berdasarkan jenis layanan, metode transaksi, jaringan yang digunakan, dan ketentuan yang berlaku saat itu. Beberapa transaksi mungkin gratis, sementara transfer tertentu, tarik tunai, atau layanan lainnya dapat dikenakan biaya. Sebelum mengonfirmasi transaksi, periksa halaman ringkasan untuk melihat biaya yang ditampilkan. Informasi tarif terbaru sebaiknya juga diperiksa melalui aplikasi atau kanal resmi Allo Bank.
Apa yang harus dilakukan jika lupa PIN, ponsel hilang, atau transaksi mengalami kendala?
Jika lupa PIN, gunakan fitur pemulihan atau pengaturan ulang yang tersedia di aplikasi dan ikuti proses verifikasi identitas. Apabila ponsel hilang, segera amankan nomor telepon dan hubungi layanan resmi Allo Bank untuk meminta bantuan memblokir atau melindungi akses akun. Untuk transaksi tertunda, gagal, atau saldo yang belum berubah, simpan bukti transaksi dan laporkan melalui pusat bantuan resmi tanpa memberikan PIN maupun OTP.

Allo Bank
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui allocare@allobank.com, kunjungi https://allobank.com, atau baca https://www.allobank.com/privacy mereka.










